 Daniel Vautrin
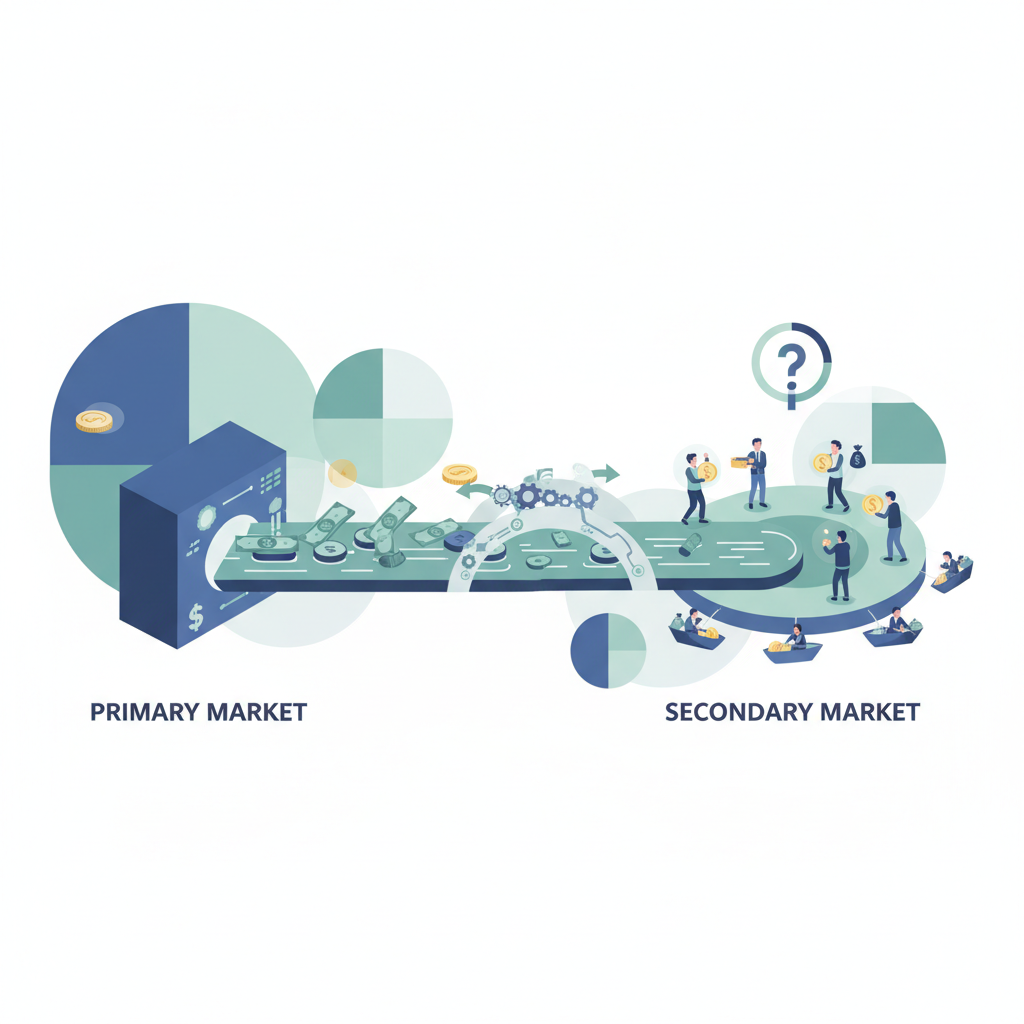
Le monde du Private Equity évolue constamment, cherchant des solutions innovantes pour répondre aux besoins changeants des investisseurs. Parmi ces innovations, le marché secondaire des parts de fonds se distingue comme un levier stratégique majeur. Il offre des opportunités uniques de liquidité et de gestion de portefeuille, autrefois inaccessibles.
Le marché secondaire du Private Equity permet aux investisseurs de céder ou d'acquérir des participations dans des fonds non cotés, offrant ainsi de la liquidité et une flexibilité de portefeuille. C'est une stratégie clé pour optimiser les investissements et accéder à des actifs éprouvés.
1. Comprendre le Secondaire Private Equity : Qu'est-ce que c'est?
Le marché secondaire en Private Equity représente la vente et l'achat de participations existantes dans des fonds de Private Equity ou de portefeuilles d'actifs non cotés. Contrairement aux investissements primaires qui consistent à souscrire directement à un nouveau fonds, le marché secondaire permet de transiger des engagements déjà souscrits par d'autres investisseurs. Ce marché s'est considérablement développé ces dernières années, porté par le besoin croissant de flexibilité et de liquidité.
Traditionnellement, le Private Equity est caractérisé par un horizon d'investissement long et une faible liquidité. Le marché secondaire des Private Equity est apparu pour répondre à cette contrainte. Il offre une porte de sortie anticipée pour les investisseurs souhaitant se désengager, et une opportunité d'entrée pour ceux qui cherchent à s'exposer à des portefeuilles matures ou à des prix décotés.
Les acteurs clés du marché secondaire
Plusieurs types d'acteurs interagissent sur ce marché :
- Vendeurs (Sellers) : Il s'agit généralement d'investisseurs institutionnels (fonds de pension, compagnies d'assurance, fondations) ou d'entités corporatives qui souhaitent rééquilibrer leurs portefeuilles, répondre à des exigences réglementaires, ou simplement générer de la liquidité avant l'échéance naturelle des fonds.
- Acheteurs (Buyers) : On retrouve des fonds de fonds secondaires spécialisés, des fonds souverains, de grandes institutions financières, ou même certains investisseurs individuels avertis. Ces acheteurs sont à la recherche de Private Equity liquidités à travers des actifs valorisés.
- Intermédiaires (Advisors) : Des banques d'investissement et des conseils spécialisés jouent un rôle crucial en aidant à structurer les transactions, évaluer les portefeuilles et mettre en relation acheteurs et vendeurs.
2. Pourquoi le marché secondaire des parts de fonds est-il une source de liquidité?
Le Private Equity est par nature un actif illiquide. Les investissements sont bloqués pour des durées longues (souvent 10 ans et plus) avec des distributions de capital incertaines. Le marché secondaire bouleverse cette donne en offrant une solution concrète à la problématique de la liquidité.
Pour les vendeurs, c'est l'opportunité de :
- Récupérer du capital : Qu'il s'agisse de besoins internes (fusion-acquisition, nouvelles stratégies), de problèmes de surpondération d'actifs non cotés ou de besoins réglementaires, la vente sur le secondaire permet de dégager des capitaux.
- Réduire les risques : Se défaire de participations peut aider à réduire l'exposition à certains secteurs, géographies ou gérants.
- Optimiser le portefeuille : Réallouer des capitaux vers des stratégies plus performantes ou des investissements primaires plus récents.
Daniel Vautrin, expert reconnu de l'investissement et du M&A, souligne que "le marché secondaire est devenu un pivot essentiel pour les institutionnels. Il leur permet une gestion plus dynamique de leurs allocations, transformant une contrainte d'illiquidité en une réelle opportunité de rééquilibre et de performance de portefeuille."
3. Les avantages pour les acquéreurs sur le marché secondaire Private Equity
Acquérir des participations via le secondaire Private Equity présente des bénéfices significatifs pour les acheteurs, souvent liés à une meilleure visibilité et à des conditions potentiellement plus favorables.
- Visibilité accrue sur la performance : Contrairement aux investissements primaires où l'on investit dans un fonds qui n'a pas encore réalisé d'investissements, les acquisitions sur le secondaire concernent des portefeuilles matures. L'acheteur a accès à un historique de performance et aux actifs sous-jacents, permettant une évaluation plus précise.
- Accélération de la courbe en J : En Private Equity, la "courbe en J" décrit la performance négative initiale d'un fonds due aux frais et au déploiement progressif du capital, avant que les plus-values interviennent. Sur le secondaire, on acquiert souvent après cette phase initiale, ce qui peut améliorer le rendement et raccourcir le cycle d'investissement.
- Décotes potentielles : Les transactions secondaires peuvent parfois se faire avec des décotes sur la valeur nette d'inventaire (VNI), offrant un point d'entrée attractif.
- Diversification immédiate : Accès rapide à un portefeuille diversifié de sociétés et de gérants, sans attendre la constitution progressive d'un fonds primaire.
- Moins de risque de "déploiement" (J-curve effect) : Les capitaux sont déployés plus rapidement dans des actifs existants, réduisant le risque associé à la période de constitution et d'investissement initial d'un fonds primaire.
4. Types de transactions sur le marché secondaire Private Equity
Le marché secondaire est diversifié et propose différents types de transactions :
- Vente de parts de fonds (LP-led secondary) : C'est le type de transaction le plus courant, où un investisseur (Limited Partner - LP) vend sa participation dans un fonds à un autre investisseur.
- Restructurations menées par les General Partners (GP-led secondary) : De plus en plus fréquentes, ces transactions sont initiées par le gérant du fonds (General Partner - GP) pour offrir de la liquidité à ses LP existants, tout en conservant le contrôle des actifs. Cela peut prendre la forme de "continuation funds" où les meilleurs actifs sont transférés dans une nouvelle structure de fonds. C'est une stratégie que Daniel Vautrin observe avec intérêt pour son potentiel de création de valeur et de réinvestissement.
- Vente de portefeuilles directs (Direct secondary) : Il s'agit de la vente de participations directes dans des sociétés non cotées plutôt que des parts de fonds. Ces transactions sont plus complexes mais peuvent offrir des opportunités ciblées.
5. Les défis et les risques du Private Equity liquidités via le marché secondaire
Malgré ses attraits, le marché secondaire des Private Equity n'est pas sans défis ni risques.
- Complexité de l'évaluation : Évaluer un portefeuille de participations non cotées peut être extrêmement complexe, nécessitant une expertise approfondie et un accès à l'information.
- Diligence raisonnable approfondie : L'acheteur doit effectuer une due diligence exhaustive sur les fonds sous-jacents, les sociétés en portefeuille et les gérants (GPs).
- Coûts de transaction : Les frais de conseil, juridiques et financiers peuvent être significatifs.
- Risque de sélection adverse : Les vendeurs peuvent chercher à se séparer des actifs les moins performants de leur portefeuille, ce qui requiert une vigilance accrue de la part des acheteurs.
- Dépendance vis-à-vis des GPs : Le succès de l'investissement reste fortement lié à la qualité de la gestion des fonds sous-jacents par les General Partners.
- Se précipiter sans une diligence raisonnable approfondie, risquant d'acquérir des actifs de mauvaise qualité ou surévalués.
- Sous-estimer la complexité de l'évaluation des actifs non cotés et ne pas faire appel à des experts indépendants.
- Ignorer les motivations réelles du vendeur, qui peuvent signaler des problèmes sous-jacents dans le portefeuille.
- Définissez clairement vos objectifs d'investissement et vos besoins en liquidité avant d'explorer le marché secondaire.
- Engagez des conseillers spécialisés ayant une expertise reconnue dans les transactions secondaires de Private Equity.
- Réalisez une due diligence exhaustive sur les fonds ciblés, les sociétés sous-jacentes et les conditions de cession.
- Négociez les termes de transaction, y compris la décote potentielle et les clauses de garantie, pour optimiser votre investissement.
- EY Global Private Equity Survey | https://www.ey.com/en_uk/private-equity
- Preqin Global Private Equity & Venture Capital Report | https://www.preqin.com/news/preqin-global-private-equity-and-venture-capital-report-2024
- Invest Europe | https://www.investeurope.eu/
Qu'est-ce qui motive principalement un investisseur à vendre sur le marché secondaire du Private Equity?
Les principales motivations sont le besoin de liquidité, la gestion des expositions au Private Equity, le rééquilibrage de portefeuille et des contraintes réglementaires ou structurelles.
Le marché secondaire des parts de fonds est-il risqué?
Oui, il comporte des risques d'évaluation, de qualité des actifs cédés, et nécessite une expertise approfondie en due diligence, mais offre aussi de belles opportunités.
Comment un investisseur accède-t-il au marché secondaire?
Un investisseur peut y accéder via des fonds de fonds secondaires spécialisés, en direct via des plateformes dédiées ou des banques d'investissement agissant comme intermédiaires.
Tags :
Recevez mes prochaines analyses
Structuration financière, M&A, LBO — des réflexions de terrain, pas de la théorie.
Passez à la pratique avec mes outils gratuits
Simulateurs et calculateurs développés à partir de mes mandats — chiffrez vos hypothèses en quelques minutes.
Articles liés
Pour approfondir : analyses complémentaires sur les mêmes thèmes.
financement
Daniel Vautrin : financer les opérations que les banques refusent
Deal maker indépendant, Daniel Vautrin structure des montages financiers là où les circuits classiques s'arrêtent. Méthode, convictions, exemples.
Lire l'articlefinancement
Les 9 lois de l'argent, par Daniel Vautrin
Les 9 principes qui guident chaque opération de Daniel Vautrin, deal maker en structuration financière internationale.
Lire l'articleEnvie d'échanger sur ces sujets ?
Je suis toujours ouvert à des discussions de fond avec des interlocuteurs de qualité.
Me contacter