LBO Fonctionnement : Décrypter le Rachat d'Entreprise par Effet de Levier
 Daniel Vautrin
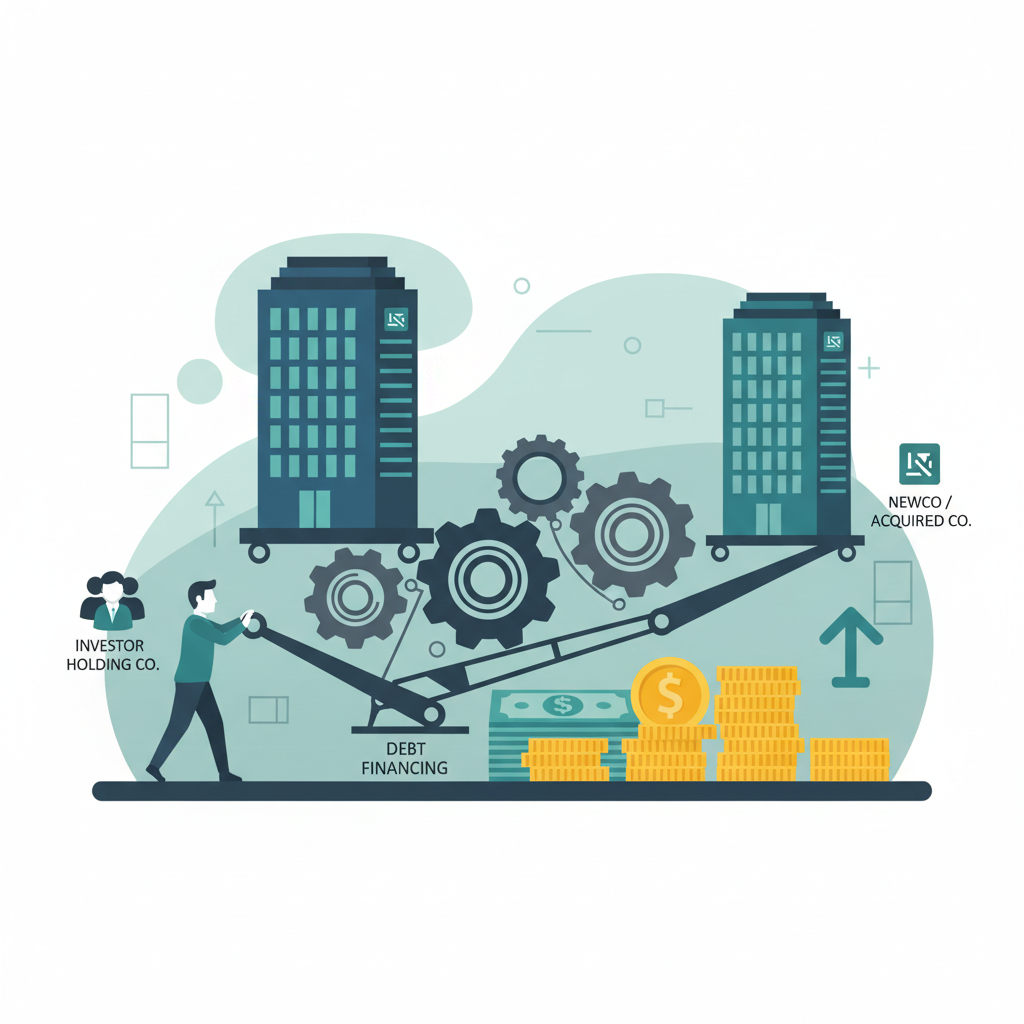
Le Leverage Buy Out (LBO) est une technique de financement de plus en plus courante dans le monde du rachat d'entreprise. Complexe de prime abord, il représente pourtant une opportunité stratégique majeure pour les investisseurs avisés. Vous vous demandez comment structurer un tel investissement pour maximiser la création de valeur ? Plongez avec nous au cœur de ce mécanisme d'effet de levier.
Le LBO est une stratégie de rachat d'entreprise où l'acquisition est financée majoritairement par de la dette, portée par une holding de reprise créée spécifiquement. Cette dette est ensuite remboursée grâce aux flux de trésorerie futurs de la société acquise, amplifiant ainsi le retour sur investissement des fonds propres engagés.
LBO Fonctionnement : Décrypter le Rachat d'Entreprise par Effet de Levier
1. Qu'est-ce que le LBO (Leverage Buy Out) : Une Définition Claire
Le LBO, ou Leverage Buy Out, se traduit littéralement par "rachat par effet de levier". Il s'agit d'une opération financière permettant l'acquisition d'une entreprise cible grâce à un endettement significatif. Le principe fondamental repose sur la création d'une holding de reprise (souvent appelée "NewCo") qui contracte une dette massive pour acheter les titres de la société cible. La particularité est que cette dette est ensuite remboursée par les dividendes et les remontées de trésorerie générées par la société acquise elle-même.
En d'autres termes, les actifs de la société rachetée servent de garantie à l'emprunt contracté par la holding. Cet arrangement crée un effet de levier financier puissant : un petit apport en capitaux propres de l'acquéreur (généralement un fonds d'investissement en Private Equity ou un repreneur) peut contrôler une entreprise dont la valeur totale est bien plus élevée. C'est un mécanisme où l'optimisation des flux financiers et fiscaux est cruciale pour la performance de l'opération.
Un expert comme Daniel Vautrin, fort de ses 20 ans d'expérience en matière d'investissement, de M&A et de repreneuriat, a souvent observé comment une bonne compréhension de ce mécanisme est fondamentale pour les investisseurs souhaitant se positionner sur ce type de transactions.
2. Le Mécanisme du Leveraged Buy Out : Une Structuration en Plusieurs Étapes
Comprendre le LBO fonctionnement implique de décomposer ses différentes étapes. Ce processus est généralement orchestré par des acteurs spécialisés tels que les fonds de Private Equity, des investisseurs individuels ou des managers repreneurs.
La Création de la Holding de Reprise (NewCo)
Au commencement de toute opération de LBO, une nouvelle entité juridique est constituée : la Holding de reprise. Cette société a pour objectif unique d'acquérir la société cible. Elle est capitalisée par les apporteurs de fonds propres (investisseurs financiers, managers) et emprunte la majeure partie des fonds nécessaires à l'acquisition.
Le Financement par la Dette
La spécificité du LBO réside dans l'utilisation importante de la dette. On parle de financement mezzanine, de dette bancaire senior ou subordonnée. Cette dette est cruciale car elle permet d'amplifier le rendement des capitaux propres investis. Les banques et autres prêteurs examinent attentivement la capacité de la société cible à générer des cash-flows futurs suffisants pour assurer le remboursement de cette dette.
L'Acquisition de la Société Cible
Une fois le financement structuré, la holding réalise l'acquisition de toutes ou d'une partie majoritaire des actions de la société cible. La cible devient alors une filiale de la holding.
Le Remboursement de la Dette et la Génération de Valeur
Les flux de trésorerie opérationnels (dividendes, cessions d'actifs, bénéfices) générés par la société cible sont remontés à la holding pour rembourser la dette contractée initialement. Parallèlement, des leviers opérationnels sont souvent activés (optimisation des coûts, développement commercial, acquisitions complémentaires) pour améliorer la rentabilité de la cible et, in fine, sa valeur. L'objectif est de revendre la société après quelques années (3 à 7 ans) à un prix nettement supérieur au coût d'acquisition.
3. L'Effet de Levier Financier : Moteur de Performance et de Risque
L'effet de levier finance est le cœur du LBO. Il permet aux investisseurs de démultiplier le rendement de leurs fonds propres. Imaginez : avec 20% de fonds propres et 80% de dette pour acquérir une entreprise, si la valeur de l'entreprise augmente de 50%, le retour sur fonds propres engagés sera bien supérieur à 50% après le remboursement de la dette.
- Amplification des rendements : Pour un même montant de capital propre investi, un LBO permet de contrôler une entreprise de taille bien supérieure, augmentant ainsi le gain potentiel en cas de succès.
- Optimisation fiscale : Les charges d'intérêts de la dette sont généralement déductibles, réduisant ainsi la base imposable de la holding et de la cible.
- Motivation des managers : Les équipes de direction, souvent associées au capital de la holding, sont fortement incitées à optimiser les performances de l'entreprise.
Toutefois, l'effet de levier est une arme à double tranchant. Un endettement excessif ou une dégradation des performances opérationnelles peut rendre le remboursement de la dette difficile, voire impossible, menant à des restructurations coûteuses ou à la faillite. Le choix du bon ratio dette/fonds propres est crucial et nécessite une analyse rigoureuse.
4. Les Différents Types de LBO et leurs Spécificités
Le LBO n'est pas un concept monolithique. Il existe plusieurs déclinaisons selon les acteurs et les objectifs :
- LBO (Leverage Buy Out) classique : Acquisition d'une entreprise par un investisseur externe (fond de Private Equity, par exemple) en association avec l'équipe de management existante ou une nouvelle.
- MBO (Management Buy Out) : Les managers de l'entreprise cible (ou une partie d'entre eux) rachètent l'entreprise où ils travaillent, souvent avec l'aide d'un fonds. C'est une forme de repreneurship interne. Il permet aux managers de sécuriser leur projet et de tirer profit de leur connaissance approfondie de l'entreprise.
- BIMBO (Buy In Management Buy Out) : Combinaison d'un MBO et d'un LBI. Une équipe de management externe (Buy-In) s'associe à des managers internes (Buy-Out) pour reprendre une entreprise.
- LBI (Leverage Buy In) ou OBO (Owner Buy Out) : Dans le cas d'un OBO, le dirigeant fondateur vend une partie de son capital à une holding de reprise qu'il a créée avec des investisseurs. Cela lui permet de monétiser une partie de son patrimoine tout en restant aux commandes.
Ces différentes stratégies, que Daniel Vautrin connaît bien pour les avoir conseillées sur de nombreuses transactions, montrent la flexibilité du LBO pour s'adapter à des situations variées de transmission ou de développement d'entreprise.
5. Les Acteurs Clés d'une Opération de LBO Réussie
Une opération de rachat entreprise avec dette de type LBO mobilise une constellation d'acteurs, chacun jouant un rôle indispensable pour la réussite du projet.
- Le Vendeur : Le chef d'entreprise ou l'actionnaire cédant ses actions.
- Les Investisseurs Financiers (Private Equity) : Ce sont les principaux apporteurs de capitaux propres pour la holding. Ils apportent expertise stratégique, réseau et discipline financière.
- Les Prêteurs (Banques, Fonds de Dette) : Ils fournissent la majeure partie du financement via la dette. Ils évaluent le risque de crédit et la capacité de remboursement de l'entreprise cible.
- L'Équipe de Management : Qu'elle soit celle déjà en place ou une nouvelle équipe, elle est essentielle pour la performance opérationnelle et la création de valeur. Sa participation au capital est souvent un facteur clé de succès.
- Les Conseils (Avocats, Experts-comptables, Banquiers d'affaires) : Ils structurent l'opération sur les plans juridique, fiscal et financier. Daniel Vautrin, en tant que conseil spécialisé, a accompagné de nombreux investisseurs dans la structuration et la négociation de ces opérations complexes, assurant sécurité et optimisation.
6. LBO : Opportunités et Précautions pour les Investisseurs
Le LBO représente une opportunité extraordinaire pour les investisseurs cherchant à générer des retours sur investissement élevés.
- Potentiel de Rendement Élevé : Grâce à l'effet de levier, les rendements pour les fonds propres peuvent être très importants si l'entreprise se développe comme prévu.
- Optimisation Fiscale : Les schémas de remontée de dividendes et la déductibilité des intérêts d'emprunt offrent des avantages fiscaux.
- Gouvernance Activée : Les investisseurs apportent souvent une gouvernance renforcée et une discipline stratégique à l'entreprise.
Cependant, il est crucial de considérer les risques : - Risque d'Endettement : Un marché volatile, des performances opérationnelles décevantes ou une hausse des taux d'intérêt peuvent mettre en péril le remboursement de la dette.
- Valorisation : Payer un prix d'acquisition trop élevé peut limiter le potentiel de gain.
- Intégration et Management : Une mauvaise exécution opérationnelle post-acquisition est la première cause d'échec.
En définitive, un LBO est un instrument puissant mais complexe, exigeant une analyse approfondie et une exécution irréprochable. L'accompagnement par des experts est souvent indispensable.
| Critère | Avantage principal du LBO | Niveau de Risque Associé |
|---|---|---|
| Rentabilité | Amplification des retours sur fonds propres | Élevé si mal géré |
| Contrôle | Contrôle majoritaire avec moins de capital propre | Moyen |
| Fiscalité | Déductibilité des charges d'intérêts | Faible (si bien structuré) |
| Croissance | Potentialise le développement de l'entreprise | Moyen à Élevé |
- Surestimation des cash-flows futurs : Ne pas anticiper les baisses d'activité ou les augmentations de coûts rend le remboursement de la dette insoutenable.
- Endettement excessif : Un ratio dette/EBITDA trop élevé laisse peu de marge de manœuvre en cas de coup dur économique ou opérationnel.
- Manque d'implication des managers cédants ou repreneurs : Une transition mal gérée peut entraîner une perte de savoir-faire ou de motivation au sein de l'entreprise cible.
- Négliger la complexité juridique et fiscale : Une mauvaise structure peut entraîner des sanctions ou des inefficacités, érodant la rentabilité.
- Diligence raisonnable approfondie : Mener un audit complet de la cible (financier, juridique, opérationnel) avant toute offre.
- Modélisation financière robuste : Établir des scénarios de cash-flows réalistes (optimiste, base, pessimiste) pour évaluer la capacité de remboursement de la dette.
- Choix des partenaires financiers : Sélectionner des prêteurs et des investisseurs en Private Equity ayant une expertise avérée dans les LBO.
- Structuration juridique et fiscale optimale : S'entourer de conseils experts (comme Daniel Vautrin) pour bâtir un montage sécurisé et efficient.
PRIMARY: Démarrer votre projet de LBO
SECONDARY: Consulter nos études de cas LBO
- Autorité des Marchés Financiers (AMF) | https://www.amf-france.org
- France Invest (Association des Investisseurs pour la Croissance) | https://www.franceinvest.eu
- Banque de France | https://www.banque-france.fr
Q: Quelle est la différence entre un LBO et un MBO ?
A: Un LBO est une opération de rachat par effet de levier de manière générale. Un MBO (Management Buy Out) est un type spécifique de LBO où l'équipe de direction actuelle de l'entreprise acquiert la majorité ou la totalité de l'entreprise.
Q: Quel est le rôle de la holding dans un LBO ?
A: La holding est la société créée spécifiquement pour l'opération. Elle est chargée de contracter la dette d'acquisition et de détenir les titres de la société cible. Elle sert de structure "porteuse" du financement et du contrôle.
Q: Pourquoi dit-on que le LBO utilise un "effet de levier" ?
A: L'effet de levier vient du fait que l'acquisition est financée principalement par de la dette. Cela permet aux investisseurs de démultiplier le rendement de leurs fonds propres. Si l'entreprise croît et sa valeur augmente, le bénéfice est amplifié sur la part des capitaux propres investis.
Tags :
Recevez mes prochaines analyses
Structuration financière, M&A, LBO — des réflexions de terrain, pas de la théorie.
Passez à la pratique avec mes outils gratuits
Simulateurs et calculateurs développés à partir de mes mandats — chiffrez vos hypothèses en quelques minutes.
Articles liés
Pour approfondir : analyses complémentaires sur les mêmes thèmes.
Envie d'échanger sur ces sujets ?
Je suis toujours ouvert à des discussions de fond avec des interlocuteurs de qualité.
Me contacter